租金收了二十四期,融资租赁的项目毛利才算得清
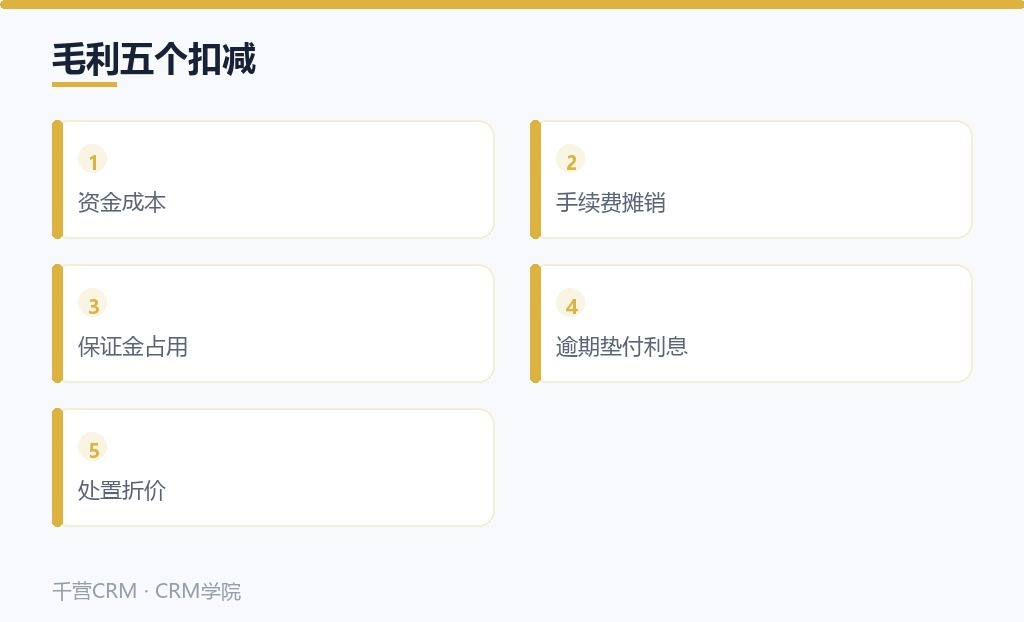
融资租赁公司算毛利,多数还停留在"利差乘以规模"的粗算法。一个三千万的直租项目,名义利差百分之四点二,看着不错。真把它拆开:资金成本、手续费摊销、保证金占用的机会成本、三期逾期垫付的资金利息、期末设备处置折价,五个扣减项加完,真实利差剩百分之一点八。业务部门拿名义数报功,财务年底一算,几家欢乐几家愁。
毛利要算得清,前提是每笔钱进了系统
订单管钱是第一步。每个项目一张订单,租金按期拆成分阶段收款,每期设对应金额和原定收款时间;保证金、手续费、留购价款各自建产品条目,各是各的数,别揉在租金里。收了钱当场记收款,实际收款时间和原定时间的差距,就是这家承租人的信用画像。
产品库把各类款项立成条目还有个用处:不同项目之间可比。同是医疗设备直租,A项目手续费收了1.5%、B项目只收了0.8%,为什么,是业务员让掉的还是竞争所迫,订单摆在一起看得清。
逾期成本要落回项目头上
延期订单金额和数量在订单分析里现成有,按周看。逾期项目垫付的资金成本,主动记进该项目的跟进记录:逾期第几天、垫付金额、催收动作、承租人承诺。年末算毛利,这些记录就是扣减依据,谁的项目谁认账,算不清的历史从此翻篇。
让价要看得见,审批要留痕
报价环节的让价走订单优惠金额字段,让了几个点、理由是什么,一单一记。审批环节把大额让价设成必审项,业务总监批过的让价,年底毛利出问题倒查时有据可循。让价不记录的公司,毛利不是算不清,是根本不知道被什么吃掉了。
资金成本要落到项目上才算数。每期租金的资金占用利息按实际垫付天数算,记进项目跟进记录,月度汇总。有的项目前期利差看着漂亮,实际是保证金撑着,保证金一退现金流立刻变脸,这些只有按项目记账才看得出来。
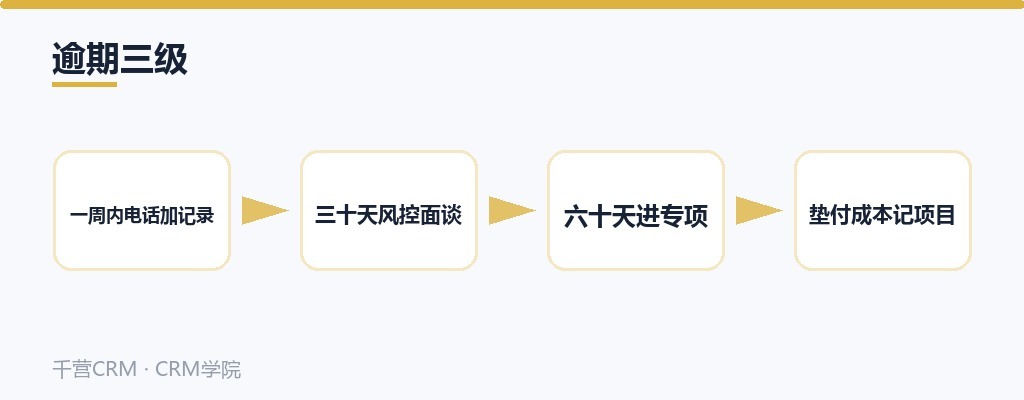
逾期管理分级做。逾期一周内的,电话加记录;三十天内的,建日程升级到风控面谈;六十天以上的进专项,合同条款、抵押物、担保人重新盘一遍。分级写进制度,别靠催收人员的个人手感。
手续费和渠道返点单独记。渠道介绍的项目,返点成本挂在项目上,毛利才算真实。见过一家租赁公司年终发现三成项目的利差被渠道返点吃掉一半,业务团队事先没人知道,因为返点走的是费用,不是项目成本。
承租人档案里存每年的审计报告关键页和还款承诺,下一次展期谈判,这些都是底牌。
给一个自查动作:季度末挑十个项目,把名义利差和真实利差各算一遍,两列数放一起。差距超过两个点的项目超过三个,说明定价体系里有一段是糊涂的,先修定价,再谈规模。
保证金退还的节点也挂日程。合同到期对应留购或退租两条路,退租的那笔保证金什么时候退、退多少,到期没动静的主动去问,别等对方想起来。
一句行业实话。融资租赁的生意本质是经营风险,风险定价的颗粒度决定了公司的生死。前十大承租人每个项目都算得清真实利差的公司,和只知道总资产收益率的公司,一年后是两家不同的公司。项目收款的阶段拆法在项目型销售CRM那页有完整示例,租赁行业的收款节奏比工程行业更规整,套用成本很低。 投标这条线的更多细节,招投标CRM那页有展开。